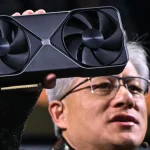
Около 600 тыс. ускорителей Nvidia H200 лежат на складах в Гонконге и не могут попасть к заказчикам на материковом Китае. Парадокс в том, что GPU Nvidia в Китае по-прежнему нужны для обучения ИИ-моделей, но Пекин не спешит разрешать крупный официальный импорт: зависимость от американских чипов теперь выглядит не только коммерческим риском, но и политической проблемой. Об этом сообщает CNews со ссылкой на источники Reuters.
Речь идёт о H200 — не о новейших ускорителях Nvidia, но всё ещё о весьма востребованном оборудовании для задач генеративного ИИ. Чип был представлен в 2023 году, а поставки начались в 2024-м. Его сильная сторона — увеличенный объём и скорость памяти по сравнению с предыдущими решениями семейства Hopper. Для крупных языковых моделей это не маркетинговая мелочь: память определяет, какие модели можно обучать и запускать без лишнего дробления задач между серверами.
Китайским компаниям нужны такие мощности, однако официальное разрешение на ввоз крупных партий пока не выдано. По данным Reuters, власти время от времени пропускают ограниченные поставки: за последние месяцы несколько крупных интернет-компаний смогли получить примерно по 10 тыс. H200 каждая. Но сотни тысяч ускорителей в Гонконге — это совсем другой масштаб, который китайские регуляторы, судя по ситуации, не готовы быстро одобрить.
Логика Пекина понятна. Китай развивает собственную чиповую индустрию и не хочет закреплять положение, при котором ключевые ИИ-проекты зависят от одного американского поставщика и внешних экспортных решений. Среди местных производителей в этом контексте называют Huawei и Cambricon. Но они пока не способны закрыть весь спрос китайского рынка по производительности и объёму поставок. Разработчикам моделей и облачным платформам приходится выбирать между стратегией импортозамещения и потребностью прямо сейчас наращивать вычислительные кластеры.
Ситуацию делает особенно странной американская политика последних лет. США с 2022 года ужесточали экспортный контроль, пытаясь ограничить доступ Китая к передовым ИИ-чипам и оборудованию для их производства. Компании, однако, искали обходные маршруты: закупали железо через посредников или использовали фирмы-посредники. Так возник серый рынок, на котором ускорители стоят существенно дороже официальных поставок.
Цены показывают, во что превращается дефицит вычислений. По сведениям Reuters, в октябре 2026 года сервер с восемью H200 на материковом Китае продавался примерно за 6 млн юаней, или около $900 тыс. Годом ранее аналогичная конфигурация стоила примерно втрое дешевле. Серверы с более современными чипами Blackwell, на которые распространяются американские ограничения, предлагались более чем за 20 млн юаней. Это уже не просто наценка за логистику: стоимость железа начинает влиять на экономику обучения моделей, цены облачных сервисов и скорость запуска новых продуктов.
Для русскоязычного IT-рынка история важна не потому, что российские компании получат доступ к этим складам. Скорее, она наглядно показывает новую реальность рынка ИИ-инфраструктуры: наличие денег, контрактов и даже физически доставленных чипов ещё не гарантирует вычислительные мощности. Регуляторные решения способны заморозить целый кластер, а дефицит GPU быстро превращается в рост стоимости разработки. Тем, кто планирует ИИ-продукты, всё труднее считать GPU обычным закупаемым ресурсом — их приходится закладывать в риск-модель наравне с валютой, поставщиками и доступностью дата-центров.
В этой истории GPU Nvidia в Китае стали одновременно нужным товаром и нежелательной зависимостью. В январе 2026 года Минторг США разрешил экспорт H200 при соблюдении ряда условий, но к этому времени китайские власти уже взяли курс на снижение закупок зарубежных ускорителей в поддержку местных производителей. В июле The Information сообщало, что Alibaba, ByteDance и DeepSeek получили возможность закупить ограниченное число H200 для обучения моделей; совокупно речь шла менее чем о 200 тыс. чипов.
На практике запретительная логика бьёт не только по Nvidia. Китайские облачные провайдеры, команды ИИ-стартапов и разработчики фундаментальных моделей получают менее предсказуемый доступ к инфраструктуре. А отечественные производители ускорителей, напротив, получают защищённый рынок и время на доработку экосистемы: от драйверов и компиляторов до библиотек для обучения моделей. Но административный барьер не заменяет производительность и зрелый софт — особенно когда бизнесу нужны кластеры уже в этом квартале.
Главный вопрос теперь не в том, разрешит ли Китай ввезти именно эту партию H200, а в том, какой баланс он выберет между технологической независимостью и темпом развития ИИ. Если крупные поставки продолжат задерживаться, дефицит будет подталкивать рынок к локальным альтернативам и более дорогим неофициальным каналам. Если Пекин откроет импорт, он временно снимет давление с ИИ-компаний, но одновременно подтвердит, что собственная индустрия ускорителей пока не успевает за спросом.