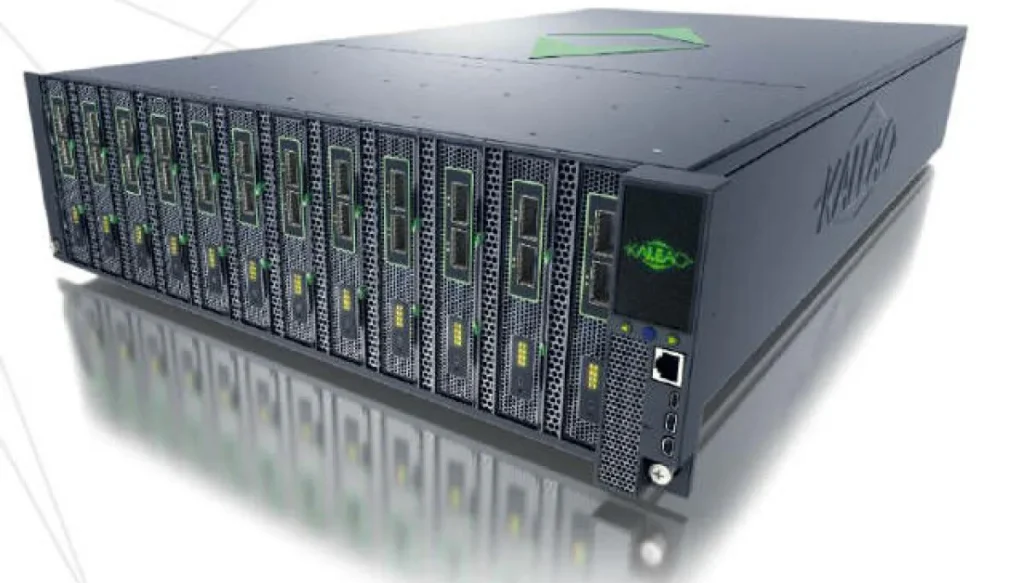
Рынок on-prem HPC серверов и систем для научных ИИ-задач за первую половину 2026 года достиг $16,5 млрд — на 19,9% больше, чем годом ранее. Поставки в штуках выросли лишь на 4,4%, поэтому главная причина денежного скачка — не массовая закупка железа, а дорогие GPU, ускорители и память, цены на которую за год выросли в три-четыре раза. Для российских компаний это ещё один сигнал: собственные вычислительные мощности для ИИ остаются стратегической статьёй расходов, но бюджет на них всё меньше похож на бюджет обычного серверного обновления.
Такие оценки приводит Hyperion Research, сообщает The Register. Аналитики считают сегмент поставок HPC-оборудования на площадки заказчиков отдельно от облачной инфраструктуры гиперскейлеров. Картина получилась показательной: предприятия, научные центры и крупные организации не спешат отдавать все вычисления внешним провайдерам, даже когда облако обещает быстрое масштабирование и избавление от забот о стойках, охлаждении и ремонте.
Спрос на on-prem HPC серверы подпитывают две задачи. Первая — замена устаревших кластеров, которые уже не справляются с современными моделями, симуляциями и массивами данных. Вторая — внедрение ИИ в рабочие процессы: от обучения и донастройки моделей до инженерных расчётов, биоинформатики и обработки закрытых корпоративных данных. В таких сценариях собственная инфраструктура даёт предсказуемую производительность, контроль над данными и отсутствие постоянного счёта за каждый час работы ускорителей.
Выручка растёт быстрее поставок
Разрыв между ростом выручки и количеством отгруженных систем — ключевая деталь отчёта. Если рынок в деньгах прибавил почти пятую часть, а число поставок — чуть больше четырёх процентов, средняя конфигурация стала заметно дороже. Причина не сводится к одному лишь дефициту памяти. Серверы для современных ИИ-нагрузок всё чаще получают несколько GPU или других ускорителей, более ёмкие подсистемы хранения, высокоскоростные сети и питание с запасом. Обычный двухпроцессорный сервер в этой арифметике выглядит как экономкласс рядом с междугородним поездом.
Рост стоимости DRAM добавляет рынку нервозности. Hyperion указывает, что цены на память относительно прошлого года увеличились в три-четыре раза. Для ИИ-кластеров память важна не только на самих ускорителях: большие наборы данных, подготовка признаков, параллельная обработка и работа с несколькими пользователями быстро съедают ресурсы хост-систем. В результате проект, который начинался с расчёта количества GPU, заканчивается пересмотром всей спецификации — от объёма RAM до охлаждения и сетевой фабрики.
Это продолжение тренда, который был заметен и раньше. В 2024 году Omdia фиксировала, что доходы от серверных продаж растут быстрее количества поставленных машин: покупатели делали ставку на плотные, хорошо оснащённые ИИ-кластеры. Тогда значительная часть спроса шла от облачных платформ и гиперскейлеров, строивших мощности для продажи ИИ-сервисов. Новые данные Hyperion важны именно тем, что показывают похожее движение у инфраструктуры, которая физически остаётся у заказчика.
Dell обходит HPE, но рынок не сводится к двум брендам
В первой половине 2026 года Dell стала крупнейшим поставщиком в рассматриваемом сегменте с выручкой $4,2 млрд и долей 24%. HPE заняла второе место с 21%. Для HPE это заметная смена позиции: после покупки производителя суперкомпьютеров Cray за $1,3 млрд в 2019 году компания долго лидировала на мировом HPC-рынке по выручке и доле.
Отрыв Dell от HPE пока не выглядит разгромным, а расстановка сил здесь способна быстро меняться. HPC-рынок цикличен: поставка нескольких машин экзафлопсного класса может резко поднять годовую выручку производителя, но такие закупки не повторяются по расписанию. Hyperion отдельно отмечает, что HPE получила существенную выручку в 2025 году благодаря нескольким крупным системам такого уровня. Для квартальных сравнений это неприятная особенность: один контракт может весить больше, чем сотни более скромных серверных поставок.
Lenovo и китайская Sugon получили по 4% рынка. Ещё 45% Hyperion относит к категории остальных игроков. В ней остаются Bull, вновь появившаяся после проблем Atos, Supermicro, Penguin Computing и NEC. Такая структура означает, что заказчик не обязан выбирать между двумя глобальными поставщиками, особенно если ему нужна нестандартная сборка, специализированное охлаждение или интеграция кластера под конкретный стек. Но широкий выбор не отменяет главного ограничения: доступность ускорителей, памяти и сетевых компонентов теперь влияет на сроки и цену не меньше, чем бренд на лицевой панели.
Гендиректор Hyperion Research Эрл Джозеф связывает рост с заменой старых машин и стремлением организаций встроить ИИ в ключевые процессы. Для разработчиков и руководителей ИТ это повод внимательнее считать не только цену закупки, но и стоимость владения: энергопотребление, охлаждение, резервирование, лицензии, эксплуатационная команда и загрузка кластера. Покупать мощности под один пилот модели — дорогое хобби; строить платформу для нескольких устойчивых сценариев — уже инфраструктурная стратегия.
Следующий вопрос для рынка — сохранится ли рост поставок, когда компании столкнутся с подорожанием памяти и ограничениями по электропитанию дата-центров. Пока ответ выглядит прагматично: ИИ-задачи всё чаще требуют вычислений рядом с данными, а значит, спрос на собственные HPC-кластеры сохранится. Исходные оценки и комментарий Hyperion приведены в материале .