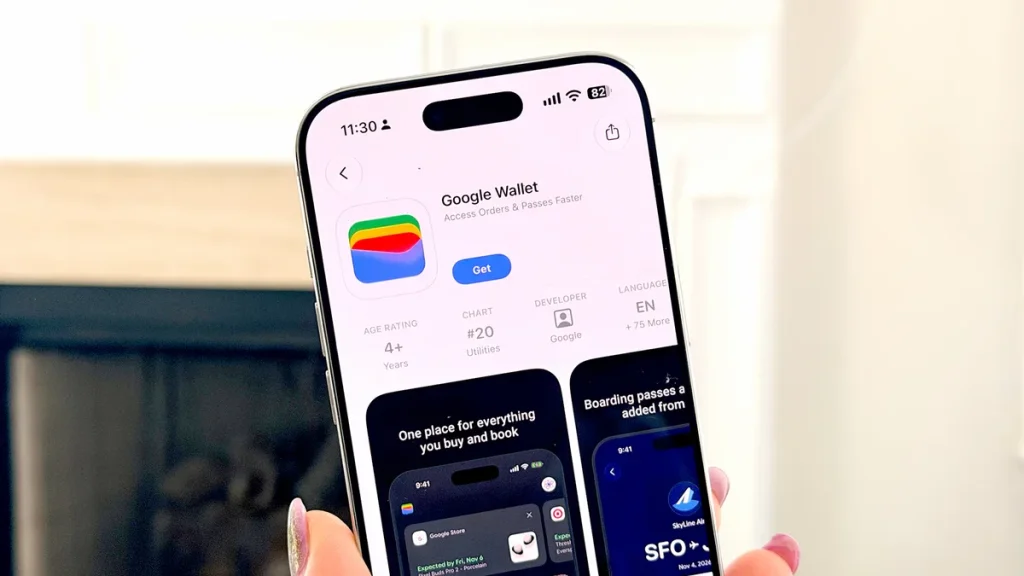
Google Wallet на iPhone впервые стал доступен пользователям iOS в США, но заменить Apple Pay не сможет: бесконтактная оплата телефоном в приложении не работает. Для русскоязычных разработчиков и бизнеса это показательный запуск: Google приходит на чужую мобильную платформу не за NFC-платежами, а за управлением онлайн-покупками и сделками, которые будет выполнять Gemini.
Новое приложение позволяет хранить платежные, бонусные и членские карты, посадочные талоны, а также быстрее оформлять заказы в интернет-магазинах, поддерживающих Google Pay. Оно подтягивает из Gmail чеки и сведения о доставке, собирая историю покупок в одном интерфейсе. Об этом сообщает ZDNet. Запуск ограничен США; о сроках появления в других странах источник не сообщает.
Главное ограничение ожидаемо: приложению недоступна оплата касанием в терминале. Google не может использовать на iPhone свой платежный сценарий так же, как на Android, поэтому Google Wallet на iPhone остаётся инструментом для онлайн-чекаута и цифровых карт, а не конкурентом кошельку Apple в офлайне. Пользователь сможет открыть сохранённый посадочный талон или карту лояльности, но не приложить iPhone к терминалу и расплатиться через Google Wallet.
Это не первая попытка Google закрепиться в iOS. Приложение Google Pay для iPhone существовало раньше, однако его прекратили в 2024 году. Оно также не поддерживало оплату касанием, но работало с подарочными и бонусными картами и помогало отслеживать покупки. Новая версия возвращает знакомые функции в иной упаковке: теперь кошелёк должен стать витриной и журналом действий ИИ-агента.
Кошелёк как панель контроля за ИИ-покупками
В iOS-версии появился раздел для агентских покупок. Пользователь может видеть активные поручения Gemini, завершённые заказы и чеки по ним. Логика проста: человек задаёт, что нужно купить, и ограничивает максимальный бюджет; Gemini в рамках этой задачи ищет и оформляет покупку. Google Wallet в этой схеме нужен не столько для хранения карты, сколько для наблюдения за тем, что агент делает от имени владельца.
Для этого Google развивает два стандарта. Universal Commerce Protocol, или UCP, описывает взаимодействие ИИ-агентов с продавцами при оформлении заказа. Agent Payments Protocol, AP2, отвечает за правила и авторизацию платежей, когда инициатором выступает агент. Это важнее красивого интерфейса кошелька: без общего способа передавать состав заказа, цену, разрешения и подтверждение оплаты агентская коммерция быстро превращается в набор отдельных интеграций.
Поддержка UCP со стороны Shopify, Walmart, Target и Etsy показывает, что Google пытается строить не закрытую функцию Gemini, а слой для крупных площадок и ритейла. В разработке AP2, по данным ZDNet, участвуют более 60 организаций, среди которых PayPal, Salesforce, Mastercard и American Express. Это ещё не означает повсеместную готовность магазинов принимать поручения от ИИ, но состав участников говорит о практическом интересе к инфраструктуре, а не только к демонстрациям возможностей ассистентов.
Для продуктовых команд здесь есть неприятная, но полезная мысль: интерфейс магазина всё чаще будет проектироваться не только для человека. Агенту нужны структурированные каталог, наличие, правила доставки, варианты товара и понятная цепочка подтверждения оплаты. Если эти данные спрятаны в визуальных карточках, нестабильных формах или зависят от ручных действий пользователя, ИИ-покупатель будет столь же бесполезен, как бот, которому выдали кредитку и не объяснили, где кнопка оформления заказа.
Для банков, платёжных провайдеров и маркетплейсов ключевым становится контроль полномочий. Формулировка «купить не дороже заданной суммы» звучит удобно, но за ней стоят вопросы возвратов, подмены товара, частичных списаний, повторных покупок и оспаривания операции. AP2 призван задать правила именно для таких сценариев. В выигрыше окажутся сервисы, которые смогут не просто подтвердить платёж, а показать пользователю, кто, когда и на каких условиях действовал от его имени.
Почему отсутствие NFC — не главный сюжет
С точки зрения обычного владельца iPhone запуск выглядит неполным: физической картой в магазине он по-прежнему не заменяет. Но для Google это, похоже, не критичный изъян, а граница платформы, которую компания обходит другой ценностью. Google Wallet на iPhone нужен как кроссплатформенная точка учёта покупок Gemini: здесь можно увидеть поручение, заказ, чек и статус доставки вне зависимости от того, на каком устройстве пользователь поставил задачу.
У Apple остаётся сильная позиция в офлайне благодаря системной интеграции платежей, а Google пытается занять слой над самой оплатой — выбор, оформление и сопровождение покупки. Открытый вопрос в том, готовы ли пользователи делегировать ИИ не поиск товаров, а реальное расходование денег. Ответ зависит не от количества сохранённых карт, а от прозрачных лимитов, понятного согласия на действие и способности в один момент отменить слишком инициативного цифрового покупателя.