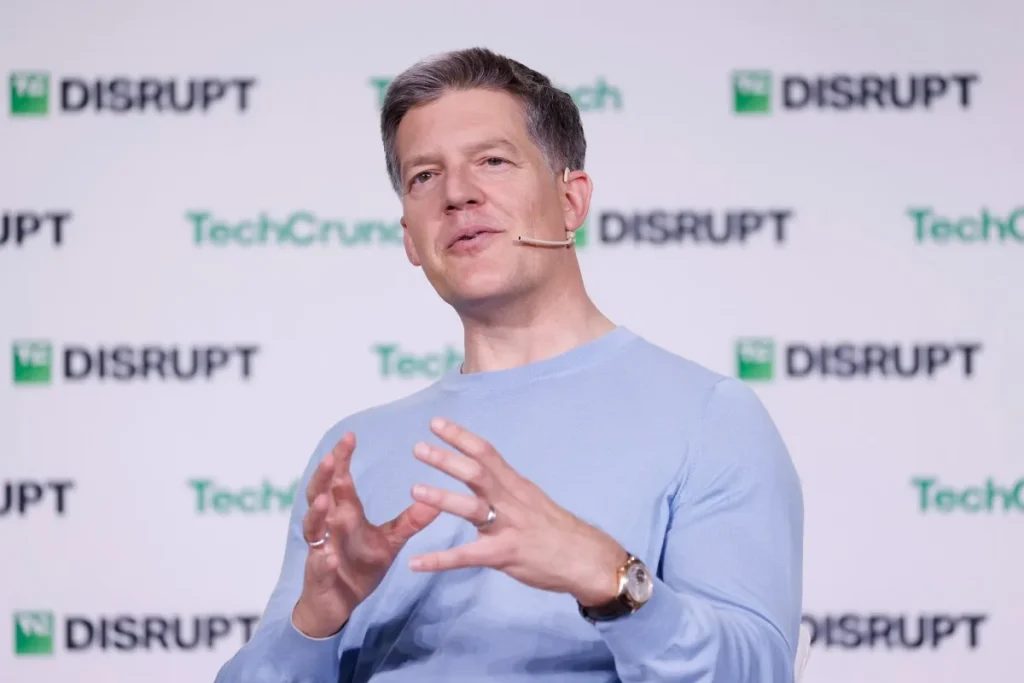
Рулоф Бота, бывший руководитель Sequoia Capital, летом 2026 года вошёл в совет директоров SpaceX — и, по данным источников Financial Times, не согласовал этот шаг с бывшими коллегами. История важна не только как корпоративная драма вокруг одного из самых влиятельных венчурных фондов Кремниевой долины: она показывает, насколько болезненными могут быть конфликты интересов, когда инвестор одновременно владеет крупной долей в компании и получает доступ к её внутренней кухне через персональные связи.
Как сообщает TechCrunch, партнёры Sequoia Capital якобы узнали о назначении Боты уже постфактум. Один из собеседников Financial Times утверждает, что Бота не обращался в службу комплаенса и не выносил вопрос на одобрение партнёрства. Это особенно чувствительная деталь, поскольку новая роль может усложнить операции фонда с его долей в SpaceX, которую источник оценивает в 20 млрд долларов.
Бота покинул пост steward — руководителя, координировавшего работу Sequoia, — в 2025 году. До этого он был одной из центральных фигур фонда: пришёл в Sequoia в начале 2000-х, работал с технологическими компаниями на разных стадиях роста и стал преемником Майкла Моритца. Сооснователь SpaceX Илон Маск знаком с Ботой ещё по PayPal: оба работали в платёжной компании в период её раннего развития. Поэтому само по себе появление Боты в совете SpaceX не выглядит случайным; вопрос оказался в процедуре и последствиях для фонда.
Конфликт всплыл на фоне заметной перестройки Sequoia. На этой неделе фонд объявил о закрытии лондонского офиса, объединении команд ранних и поздних инвестиций, а также о завершении программы Scouts. Через неё Sequoia привлекала внешних скаутов, которые находили перспективные стартапы и получали возможность инвестировать небольшие суммы от имени фонда. Для венчурного рынка это был узнаваемый механизм: он помогал Sequoia расширять сеть контактов далеко за пределы партнёрского круга.
Financial Times описывает нынешние изменения как попытку дистанцироваться от управленческого подхода Боты. Один источник охарактеризовал его стиль как любовь к процессам и иерархии, с которой не соглашалась остальная команда. Другой, напротив, увидел в реформах не отказ от конкретной управленческой модели, а стирание наследия самого фонда. Эти оценки анонимны и отражают позиции людей, знакомых с ситуацией, а не официальную версию Sequoia Capital.
Официальная реакция фонда заметно сдержаннее. Представитель Sequoia заявил, что компания продолжает тесно сотрудничать с Ботой. Это не опровергает сведения о неожиданности назначения для части партнёров, но показывает, что публично стороны не готовы оформлять разрыв. Для фонда такого масштаба это рационально: инвесторы, основатели портфельных компаний и потенциальные партнёры внимательно следят не только за доходностью, но и за тем, кто принимает решения и как внутри устроен контроль рисков.
Для российских фаундеров и менеджеров эта история полезна безотносительно доступа к американским венчурным раундам. В быстрорастущих компаниях конфликт интересов часто воспринимают как формальность для юристов — до момента, когда член совета получает информацию, способную повлиять на сделку, вторичный выкуп доли или переговоры с конкурентом. Чем выше стоимость актива и чем плотнее сеть личных отношений, тем важнее заранее зафиксировать правила: кто согласует внешние роли, какие данные доступны директору и какие ограничения действуют для акционеров.
Перестройка Sequoia Capital и история с местом Боты в SpaceX складываются в один более широкий сюжет: даже легендарные венчурные бренды вынуждены заново определять границы между личным капиталом партнёров, влиянием на портфель и институтом фонда. Главный вопрос теперь не в том, останется ли Бота близок к Sequoia, а в том, сумеет ли фонд провести изменения так, чтобы они выглядели новой стратегией, а не затянувшимся спором о власти.