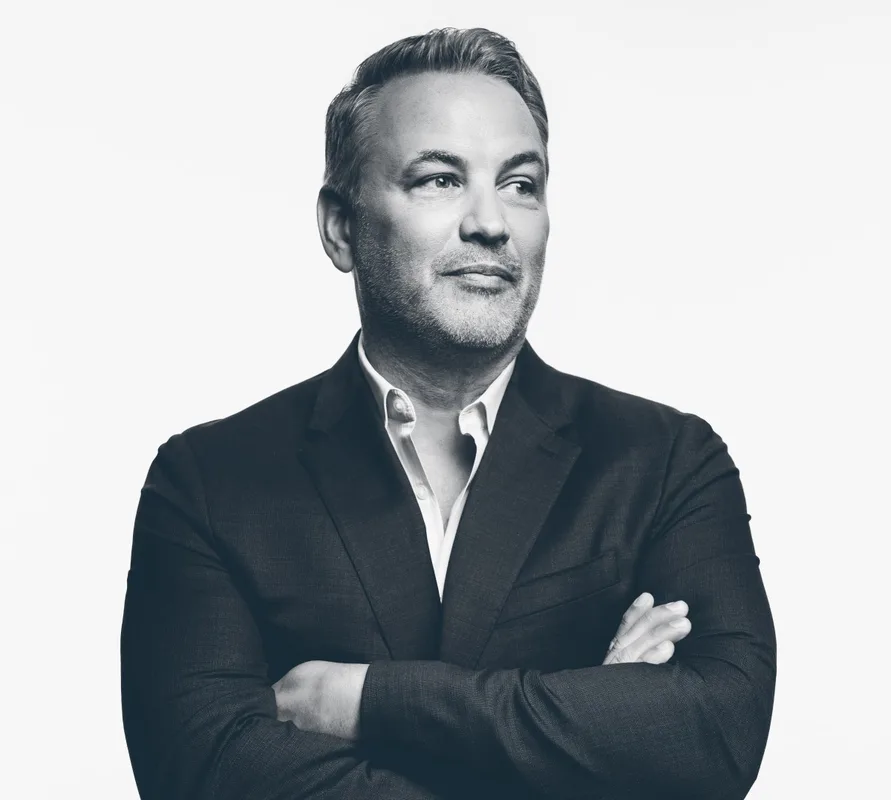
Нью-йоркский фонд кибербезопасности Brightmind Partners готовит второй фонд примерно на $250 млн. Его единственный управляющий партнёр Стивен Уорд — бывший агент Secret Service и экс-CISO Home Depot — делает ставку на ранние security-стартапы и быстрые M&A-сделки, а не на обязательное ожидание IPO. Для русскоязычных команд это знакомый сигнал: в защите данных покупатели всё чаще приобретают не «будущих единорогов», а своевременно встроенные в их продуктовые линейки технологии.
Первый фонд Brightmind такого же размера закрылся в конце 2025 года; компания вложилась в 14 проектов. Уже есть один выход: в январе CrowdStrike договорилась купить стартап SGNL, в котором Brightmind лидировал раунд Series A 11 месяцами ранее, за $740 млн, сообщает TechCrunch. В апреле сооснователь Brightmind Гур Талпаз и ещё один ранний сотрудник покинули фирму, поэтому новую кампанию Уорд ведёт один.
Уорд не скрывает подхода, который венчурные инвесторы обычно формулируют аккуратнее: актив нужно продавать на росте, если условия сделки хороши. По его оценке, для кибербезопасностного стартапа оптимальное окно продажи часто приходится на третий—седьмой год жизни. Это не универсальная формула, но она хорошо ложится на рынок, где крупные платформы покупают отдельные функции быстрее, чем молодая компания успевает превратить их в самостоятельную многомиллиардную категорию.
От расследований к сделкам
До венчурного капитала Уорд четыре года служил в береговой охране, девять лет — в Secret Service, а затем руководил информационной безопасностью в TIAA и Home Depot. В агентстве он занимался расследованиями финансовых преступлений и после атак 11 сентября 2001 года переключился на кибернаправление. Один из арестованных им хакеров стал информатором, но продолжил взломы и позднее попытался представить Уорда соучастником. На очистку репутации у бывшего агента ушло около 18 месяцев; хакер получил 20-летний срок. Эта история позднее легла в основу восьмисерийного подкаста Operation Firewall.
В корпоративный сектор Уорд перешёл в 2007 году, когда J.P. Morgan нанял его строить подразделение кибербезопасности. Затем были шесть лет в роли CISO TIAA и два года в Home Depot, начиная с 2019-го. В 2021 году он ушёл из ритейлера без следующей должности, а вскоре оказался в Insight Partners. Там он работал, в частности, с Wiz, Abnormal Security и Elisity. IonQ в октябре договорилась приобрести Elisity в сделке стоимостью до $1,3 млрд; Wiz годом ранее купила Google за $32 млрд.
В 2024 году Уорд запустил Brightmind вместе с Талпазом, прежде отвечавшим за корпоративное развитие в CrowdStrike. После их расставания Талпаз и бывший коллега Brightmind Тейлер Сипперли основали новую венчурную фирму Cognition вместе с глобальным CTO CrowdStrike Элиа Зайцевым. По данным TechCrunch, Cognition нацелена на первый фонд объёмом $170 млн. В итоге у рынка появились два новых игрока с похожим происхождением и одной охотничьей территорией — ранняя кибербезопасность.
Почему деньги идут на ранние раунды
Тайминг у Brightmind благоприятный, хотя конкуренция за сильные сделки будет дорогой. По подсчётам PitchBook, с января по сентябрь 2026 года seed—Series B стартапы в кибербезопасности привлекли $4,7 млрд. Это уже больше, чем за весь 2025 год, хотя число сделок сократилось с 358 до 248. Средний seed-раунд за первые девять месяцев вырос с $5,54 млн годом ранее до $8,4 млн. Ранние компании впервые более чем за десятилетие привлекают больше денег, чем их поздние конкуренты.
Для основателей это одновременно хорошая и неприятная новость. Денег на ранней стадии стало больше, но высокий чек не отменяет вопроса, кому и зачем потом продадут технологию. Уорд говорит, что Brightmind отслеживает каждое приобретение в отрасли и сопоставляет, что крупные игроки строят сами, а что готовы покупать. Если CrowdStrike разрабатывает конкретный продукт внутри, стартап с аналогичной функцией вряд ли окажется логичной целью. Если Palo Alto Networks уже купила смежную технологию, следующая покупка может потребовать от её клиентов болезненной миграции — и потому потерять смысл.
Именно здесь фонд кибербезопасности пытается продавать не только капитал, но и карту потенциальных покупателей. Логика Уорда проста: приобретение одним крупным игроком может вызвать цепную реакцию у конкурентов, которые не хотят отстать по функциональности. Однако для разработчиков security-продуктов это не повод собирать презентацию вокруг логотипов Palo Alto Networks или CrowdStrike. Покупатель платит за технологию, интегрируемую в его стек, клиентскую базу и стратегию, а не за красивое совпадение категорий.
Вопрос для Brightmind теперь в том, сможет ли Уорд повторить результат SGNL без прежнего партнёра и при более раздутых seed-оценках. Если ранний фонд кибербезопасности действительно сумеет находить компании до того, как рынок приклеит к ним завышенный AI-ярлык, выиграют и инвесторы, и покупатели. Если нет, $250 млн превратятся в дорогую ставку на то, что следующий большой M&A-цикл начнётся вовремя.