OpenAI и Anthropic всё чаще оказываются в одних и тех же портфелях — через несколько венчурных фондов сразу. LP-инвесторы в венчуре, то есть те, кто финансирует сами VC-фирмы, пока не считают это проблемой: потенциальная доходность перевешивает риск концентрации. Но ускоренный сбор новых фондов и крупные чеки заставляют их включать «жёлтый сигнал» — важный ориентир и для стартапов, и для тех, кто рассчитывает на длинные деньги в AI.
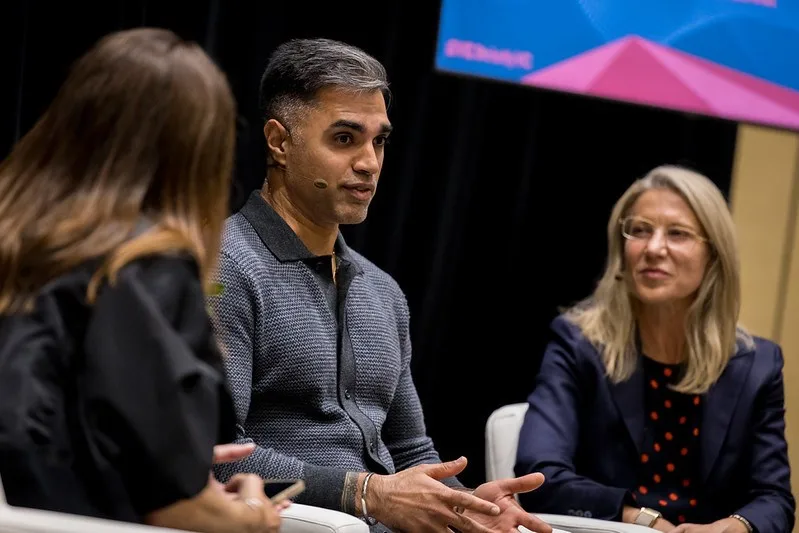
Об этом сообщает TechCrunch по итогам разговора с Бизером Кларксоном из LGT Capital Partners и Амитом Бхатти из TrueBridge. Оба собеседника работают на стороне ограниченных партнёров фондов (limited partners, LP): инвестируют не в отдельные стартапы, а в управляющие компании, которые затем собирают венчурные портфели. Их задача обычно — распределить капитал между разными стратегиями, стадиями и командами. В 2026 году классическая диверсификация столкнулась с простой проблемой: самые заметные AI-компании растут так быстро, что их доли возникают у LP снова и снова.
Формально это выглядит как повышенный риск. Один LP может вложиться в несколько фондов, а каждый из них — в OpenAI или Anthropic. Вместо десятков независимых ставок получается несколько крупных имен, повторённых в разных оболочках. Однако Бхатти напоминает, что венчурный рынок и раньше работал по степенному закону: лучшие результаты создаёт небольшое число компаний. В зрелых фондах TrueBridge уже видит концентрацию вокруг Databricks, SpaceX и Stripe; в нынешнем поколении фондов он ожидает похожую роль для OpenAI и Anthropic. Для инвестора это не дефект конструкции, а ожидаемый итог удачного отбора.
Разница с прежними циклами — в скорости. На ранних стадиях выбор пока шире: посевные фонды обычно не участвуют в крупнейших поздних раундах и продолжают собирать более разнообразные портфели. Но выше по рынку деньги стекаются к ограниченному числу лидеров. Для основателей это означает жёстче разделённый рынок: компаниям с убедительной выручкой, техническим преимуществом или доступом к дефицитной инфраструктуре легче привлечь крупный капитал, а остальным приходится доказывать ценность без скидки на модное слово AI.
Больше всего LP беспокоит не сама концентрация, а темп работы фондов. По словам Кларксона, раньше нормальным считался цикл привлечения нового фонда примерно раз в два или два с половиной года. Теперь некоторые управляющие возвращаются к инвесторам уже через год. Бхатти называет диапазон в 12–18 месяцев не редкостью для самых быстрых команд, хотя прежде ориентиром были 24–36 месяцев. Параллельно фонды увеличивают размер уже идущего сбора, чтобы не запускать новую кампанию слишком рано.
Причина прагматична: раунды стали больше. Если фонд вкладывает заметную долю капитала в одну крупную AI-компанию, инвестиционный план заканчивается быстрее. Посевные раунды, по оценке Бхатти, также примерно удвоились по размеру — а лид-инвестору нужно выписывать соответствующий чек. Для LP-инвесторов в венчуре это создаёт собственную проблему планирования: обязательства перед фондами надо синхронизировать с денежными резервами институции. Университетский эндаумент, больница или благотворительный фонд не могут бесконечно увеличивать выплаты по capital calls, особенно если распределения от старых инвестиций запаздывают.
Отказаться от следующего фонда тоже непросто. Кларксон говорит, что вернуться к управляющему после пропуска раунда крайне трудно; чаще LP уменьшает чек, а не исчезает полностью. Бхатти описывает тот же механизм: инвесторы заранее строят календарь обязательств, а менеджеры стараются сохранить предсказуемость капитала. Отсюда и популярность увеличения текущего фонда: это позволяет взять больше денег, не заставляя партнёров заново решать, готовы ли они продолжать отношения.
Ускорение не обязательно означает перегрев, считают собеседники TechCrunch, но сравнение с прошлым циклом звучит показательно. Во время предыдущего периода агрессивного инвестирования деньги часто уходили в криптопроекты без выручки. Сейчас часть AI-компаний, по словам Бхатти, проходит путь от нулевой выручки до $100 млн гораздо быстрее, чем это было привычно для венчурного рынка. При этом фонды 2021 года всё ещё слишком молоды для окончательных выводов: отдельные попадания в будущих лидеров могут поднять результат, но экстремальные оценки пандемийного периода снижают шансы, что именно этот винтаж станет лучшим.
Ликвидность постепенно возвращается не только через IPO. На рынке стало больше крупных сделок M&A, публичных размещений и вторичных продаж долей. Кларксон отмечает, что вторичный рынок за последние пять лет стал заметно профессиональнее: участники продают не только акции стартапов, но и доли в управляющих компаниях или части портфелей. Для LP это полезный предохранитель: венчурная модель плохо переносит ситуацию, в которой инвестору приходится ждать выхода два десятилетия.
Главный вопрос для рынка — смогут ли нынешние лидеры AI оправдать одновременно высокие оценки, быстрые темпы расходования фондов и повторяющуюся концентрацию в портфелях. Пока LP-инвесторы в венчуре готовы терпеть эту конструкцию ради шанса на выдающуюся доходность. Но следующий спад проверит не только модели OpenAI и Anthropic, а и дисциплину фондов, которые решили, что двухлетний инвестиционный цикл можно сжать почти вдвое.