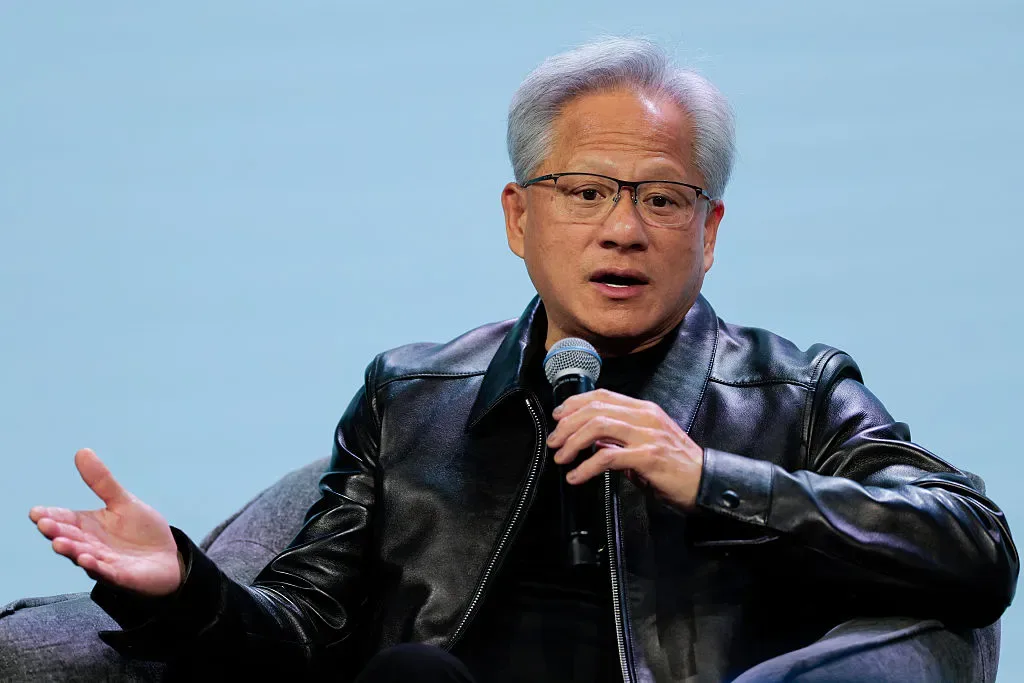
Уход Дженсена Хуанга с поста гендиректора Nvidia может резко изменить финансирование ИИ-стартапов: в 2026 году компания участвовала уже в 105 инвестиционных раундах, а ежегодный объём её вложений измерялся десятками миллиардов долларов. Для русскоязычных фаундеров, разработчиков инфраструктуры и инвесторов это важный сигнал: доступ к GPU, облакам и крупным раундам может стать заметно сложнее, даже если глобальный ИИ-бум никуда не денется.
Как сообщает TechCrunch, Хуанг покинул Nvidia после 33 лет во главе компании, которую он соосновал. Инвесторы и основатели, опрошенные изданием, ожидают, что при временном CEO Колетт Кресс Nvidia станет осторожнее в сделках: будет реже заходить в новые компании, а существующему портфелю предложит меньшие чеки. Рынок привык к другой модели — Nvidia не просто поставляла ускорители, а сама выступала якорным инвестором в дорогостоящих ИИ-проектах.
Особенно зависимыми от такой модели оказались neocloud-компании, провайдеры инференса и команды, развивающие открытые модели. Им нужны не только сильные инженеры и красивый питчдек, но и сотни миллионов долларов на вычислительную инфраструктуру. По словам одного из собеседников TechCrunch, при Хуанге стартап, которому требовалось от 100 до 500 млн долларов на GPU, мог привлечь примерно половину этой суммы от Nvidia ещё до появления существенной выручки — часто при оценке от 1 млрд долларов.
Такое участие работало как знак качества для всего венчурного рынка. Если Nvidia оказывалась в cap table, другим инвесторам было проще оправдать высокую оценку и рискованный раунд: компания лучше многих понимала спрос на вычисления, состояние рынка ускорителей и технические перспективы команды. Теперь эта логика может сломаться. Обычные VC-фонды, по оценке участников рынка, станут дольше проверять сделки и менее охотно финансировать инфраструктурные компании на ранней стадии.
У Nvidia уже есть внушительный список ставок. Компания поддерживала CoreWeave до выхода той на публичный рынок, участвовала в двух раундах Crusoe, включая Series E на 1,4 млрд долларов, инвестировала в Mistral AI, Lambda и Black Forest Labs. В прошлом году Nvidia вложила 800 млн долларов в раунд Series B Reflection AI на 2 млрд долларов, когда у стартапа с открытым исходным кодом ещё не было заметной выручки. В 2026 году Nvidia также договорилась о покупке Hugging Face за 13 млрд долларов; завершение сделки ожидается в 2027-м.
Ставки Хуанга были не только финансовыми. Nvidia помогала компаниям строить бизнес поверх собственной аппаратной и программной экосистемы, прежде всего CUDA. Для стартапа это означало более предсказуемый доступ к технологиям и капиталу; для Nvidia — дополнительный спрос на её чипы и усиление привязки рынка к её платформе. Критики видели в этом механизм закрепления доминирования компании: профинансированный стартап с высокой вероятностью строил инфраструктуру на GPU Nvidia, а затем становился ещё одним аргументом в пользу CUDA.
Уход Дженсена Хуанга способен создать окно возможностей для конкурентов. Google уже объявила о двух новых чипах на фоне перестановок в Nvidia. У Google, Amazon, Microsoft и AMD достаточно денег и собственных платформ, чтобы поддерживать перспективные команды и стимулировать использование своих облаков или ускорителей. Но, по мнению партнёра Battery Ventures Дхармеша Таккера, крупные технологические компании вряд ли быстро повторят готовность Nvidia вкладывать сотни миллионов долларов в инфраструктурные проекты без выручки.
Для европейского рынка риск выглядит ещё выше. Хуанг активно поддерживал команды за пределами США и открытые модели, а значит, сокращение этой активности может оставить заметную дыру именно там, где локального капитала на обучение и эксплуатацию крупных моделей меньше. Для стартапов из России и других стран региона прямой доступ к таким раундам и без того ограничен, но последствия будут видны через партнёров, поставщиков облаков, оценки глобальных аналогов и стоимость вычислений.
Практический вывод для команд довольно прозаичен: инвесторам придётся показывать не только план «купить GPU и вырасти», но и ясную экономику инференса, диверсификацию поставщиков и путь к выручке. Для разработчиков это может повысить интерес к оптимизации моделей, мультиоблачным архитектурам и альтернативным ускорителям. Когда якорный инвестор способен закрыть половину раунда, техническая зависимость от одного стека легко маскируется; когда его чек становится меньше, она быстро превращается в риск.
Смена руководства не отменяет спрос на ИИ и не лишает Nvidia её технологического преимущества. Но следующий вопрос для венчурного рынка уже не о том, продолжится ли гонка за моделями, а о том, кто будет оплачивать её самую дорогую часть — дата-центры, GPU и первые годы работы стартапов без устойчивой выручки.